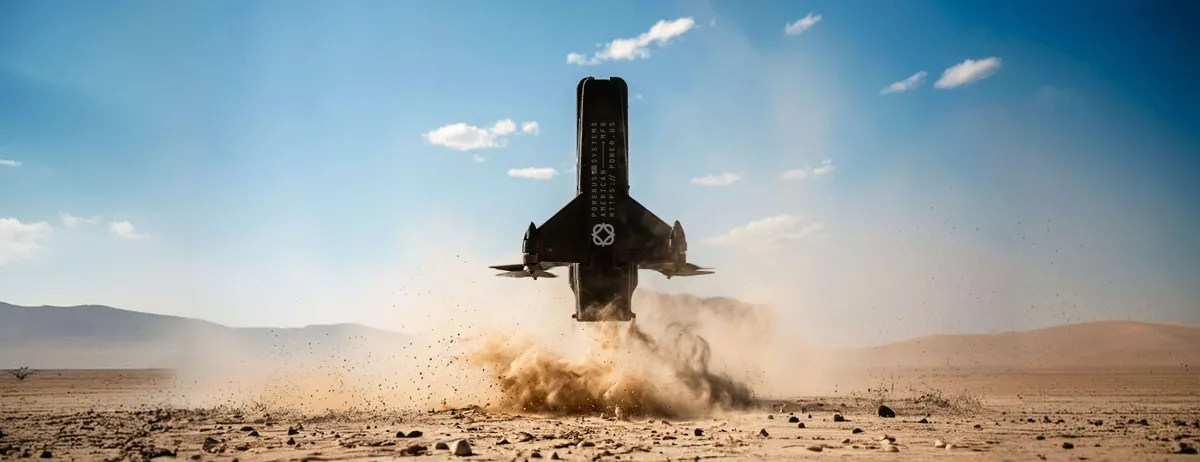
Powerus Corporation empezó a cotizar el 1 de octubre en el Nasdaq Capital Market bajo el símbolo $PUSA, después de completar la fusión con Aureus Greenway Holdings que la compañía ya había anunciado. El movimiento coloca al fabricante estadounidense de sistemas autónomos en el grupo de empresas de drones de defensa con capital abierto, un segmento que encadena salidas a bolsa.
Powerus arranca en bolsa con una caída del 17,5 %
Powerus está dirigida por el consejero delegado Andrew Fox y la cofundó Brett Velicovich, ex miembro de la inteligencia del Ejército de Estados Unidos y autor del libro «Drone Warrior». La empresa desarrolla plataformas aéreas autónomas, de carga pesada y marítimas pensadas para entornos de alto riesgo, y cuenta con el respaldo de Donald Trump Jr. y Eric Trump a través de su participación en American Ventures.
El primer día de negociación no fue un buen estreno: las acciones cayeron un 17,53 % y cerraron a 3,20 dólares. «Cuando acordamos combinar con Powerus, el caso era simple: una compañía estadounidense de sistemas autónomos que ya construía y vendía», dijo Matthew Saker, ex consejero delegado interino de Aureus Greenway, en un comunicado. «Hoy esa compañía es pública. Ese era el objetivo de la operación».
Los contratos que sostienen el estreno
Para acompañar su salida a bolsa, Powerus destacó una serie de hitos operativos recientes:
- Un contrato IDIQ de 90 millones de dólares con la Fuerza Aérea estadounidense para su interceptor anti-dron Guardian-2.
- Un pedido como contratista principal de 2,5 millones de dólares por 1.500 aeronaves FPV de fabricación estadounidense, kits de piloto y repuestos.
- Una inversión estratégica de 30 millones de dólares del proveedor de componentes Unusual Machines, que cotiza como $UMAC, junto con un pedido de 5 millones de dólares de Powerus por piezas conformes con la NDAA, la ley anual de autorización de defensa de Estados Unidos.
- Una diversificación de doble uso: un acuerdo de distribución de 60 millones de dólares para su división agrícola en Australia y Nueva Zelanda.
Conviene leer esas cifras con matices. Un contrato IDIQ, como el de la Fuerza Aérea, fija un techo máximo: los pedidos concretos se emiten a discreción del Gobierno y pueden quedar por debajo. Del mismo modo, los memorandos de entendimiento —como la colaboración en enjambres con Swarmer Inc. ($SWMR)— son exploratorios y no garantizan ingresos.
Qué señala para el resto de drones de defensa cotizados
Powerus llega en un momento en que los inversores buscan exposición directa a sistemas autónomos de defensa, y con el Pentágono aumentando la demanda de drones «attritable» (de bajo coste y producción masiva) que cumplan con la NDAA. No es la única empresa que ha dado el paso: Matternet, centrada en el reparto comercial, empezó a cotizar hace unos días con su plataforma M3.
El panorama de compañías cotizadas incluye referencias ya asentadas. AeroVironment ($AVAV) está considerada el punto de referencia en drones tácticos, con sus municiones merodeadoras Switchblade y una cartera de pedidos financiada superior a 1.200 millones de dólares. Kratos ($KTOS) domina el segmento de drones de combate a reacción de alta velocidad, como el XQ-58 Valkyrie, y trabaja con los contratistas de defensa tradicionales en los programas de aviones de combate colaborativos (CCA). En drones pequeños, Red Cat ($RCAT) atrajo la atención de los inversores tras la selección de su Black Widow para el programa SRR del Ejército estadounidense. Ondas Holdings ($ONDS) fabrica sistemas de seguridad autónomos «drone-in-a-box» y plataformas anti-dron para defensa e infraestructuras críticas.
Un caso distinto es el de Unusual Machines ($UMAC), que no compite con aeronaves completas sino que fabrica ESC, motores y controladores de vuelo conformes con la NDAA. Como el Gobierno estadounidense exige componentes no chinos en sus flotas militares, los proveedores de piezas se benefician gane quien gane el contrato. En conjunto, el capital está financiando fabricación de defensa soberana de bajo coste, escudos anti-UAS y cadenas de suministro nacionales.
Riesgos: un techo de contrato no es ingreso garantizado
La clave para $PUSA de aquí en adelante será convertir sus pedidos de demostración y ensayos militares en programas de registro a largo plazo, es decir, en contratos plurianuales con financiación estable. Mientras eso no ocurra, la acción seguirá expuesta a la volatilidad propia de un valor joven en un sector que cotiza más por expectativas que por resultados.
Los defensores del fabricante destacan su producción ya en marcha y su base estadounidense; los escépticos, que su primer día en el mercado dejó una caída de dos dígitos y que buena parte de sus anuncios son techos de contrato o acuerdos preliminares. Como en cualquier salida a bolsa reciente, la distancia entre el relato y la facturación marcará el recorrido del valor.
Esta pieza describe la operación y su contexto; no constituye una recomendación de inversión.