La escalada de precios de la memoria de alto ancho de banda (HBM) tiene un nuevo argumento a favor. JPMorgan ha publicado un informe sobre el sector en el que sostiene que el reciente ajuste a la baja de las especificaciones de la HBM fue una mala interpretación del mercado, y que tanto la demanda como los precios seguirán al alza. El medio chino MyDrivers se hace eco de las conclusiones del banco.
Qué dice el informe sobre la HBM
El banco estadounidense calcula que la demanda de bits de HBM mantendrá una tasa de crecimiento anual compuesta del 63 % entre 2026 y 2028, de modo que el sector seguiría en una situación de oferta insuficiente durante todo el periodo. La tesis central es que rebajar la especificación de los productos cambia la combinación de lo que se fabrica, pero no la cantidad total de bits que el mercado necesita: la demanda acumulada de los tres años se mantiene en torno a 163.000 millones de gigabits, y el déficit de oferta se estrecha solo ligeramente, del 20 % al 16 %.
Por qué el recorte de especificación de la HBM no rebaja la demanda
JPMorgan atribuye la escasez estructural a lo que denomina «Die Penalty», la penalización del dado: fabricar la misma cantidad de bits en HBM consume entre tres y cuatro veces más obleas que en DRAM convencional. Dicho de otro modo, el capital necesario para producir los mismos bits no deja de crecer.
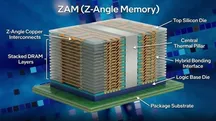
El segundo motivo es la composición de la oferta. Los productos económicos de 8 capas (8Hi) ganan peso y la tecnología de 16 capas (16Hi) se retrasa como mínimo hasta 2029. Con el ciclo de vida del 8Hi alargado y el 12Hi reservado al segmento de alto rendimiento, el empaquetado TCB (unión por compresión térmica, por sus siglas en inglés) se mantiene como la solución dominante.
La respuesta de la oferta ya está en marcha: Samsung ha ampliado la cuota de obleas destinada a HBM, y entre 2025 y 2028 el 58 % de la nueva capacidad de DRAM se dedicaría a fabricar HBM, cuya proporción sobre la capacidad total de DRAM pasaría del 19 % al 31 %.
El cliente que puede adelantar a Nvidia
El informe anticipa además un cambio en quién compra la HBM. En 2026, Nvidia seguirá siendo el principal comprador, con el 58 % de la demanda total, pero los envíos de sistemas ASIC —circuitos integrados para aplicaciones específicas— podrían crecer un 102 % anual, muy por encima del 15 % de Nvidia. Para 2027, la demanda de ASIC subiría al 48 % y la de Nvidia bajaría al 43 %, de manera que los ASIC superarían a la compañía de Jensen Huang como primer consumidor de HBM. Eso sí, Nvidia seguiría integrando más HBM por chip que los ASIC, y la prima de capacidad entre ambos se reduciría de forma gradual.
Qué cambia para el lector
El informe pone cifras a una presión que ya se nota en el mercado. JPMorgan proyecta que el precio medio de venta de la HBM suba un 42 % en 2027 y otro 25 % en 2028, cuando el precio por gigabit alcance los 3,8 dólares (unos 25,5 yuanes), con un margen operativo sostenido entre el 60 % y el 70 %. Son estimaciones de un banco de inversión, no datos auditados, pero apuntan en la misma dirección que otras proyecciones recientes, como el reparto del gasto en IA que anticipa UBS.
Para quien compra hardware, la lectura práctica es que la HBM seguirá siendo la partida que más encarece la infraestructura de inteligencia artificial, y que ese sobrecoste acaba repercutiendo en el precio de las tarjetas gráficas, los servidores y, en última instancia, los equipos de consumo. Mientras la oferta siga destinando capacidad a la HBM en lugar de a la DRAM convencional, la memoria seguirá siendo el componente que marca el ritmo del mercado.