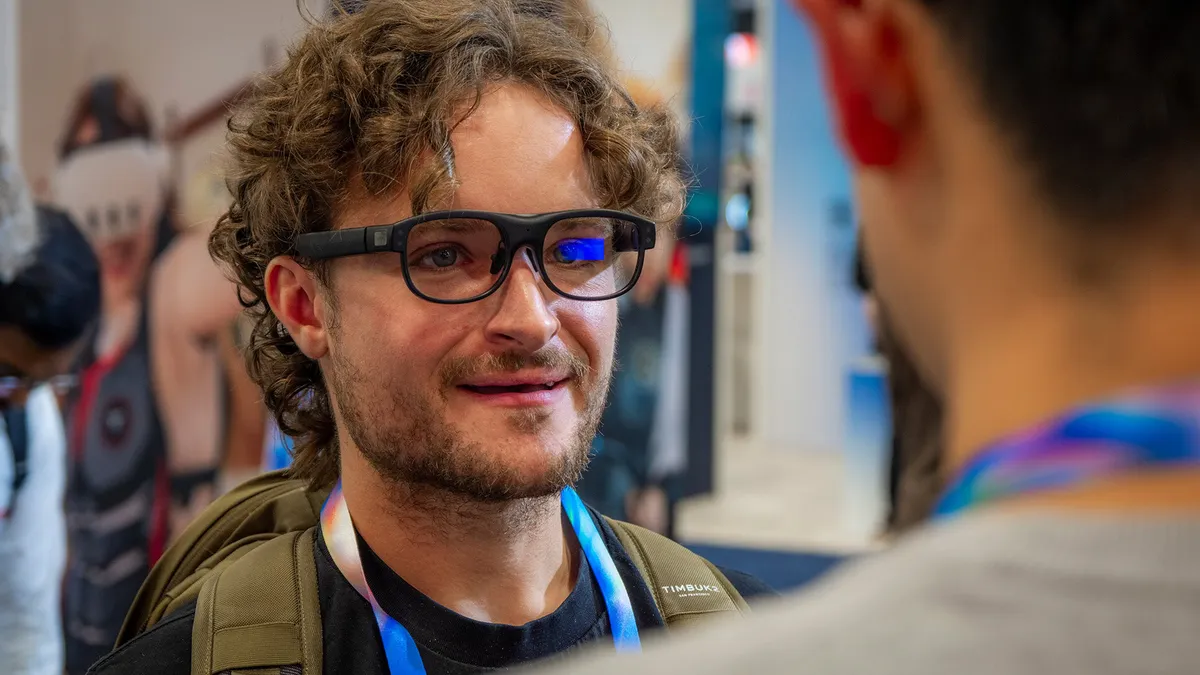
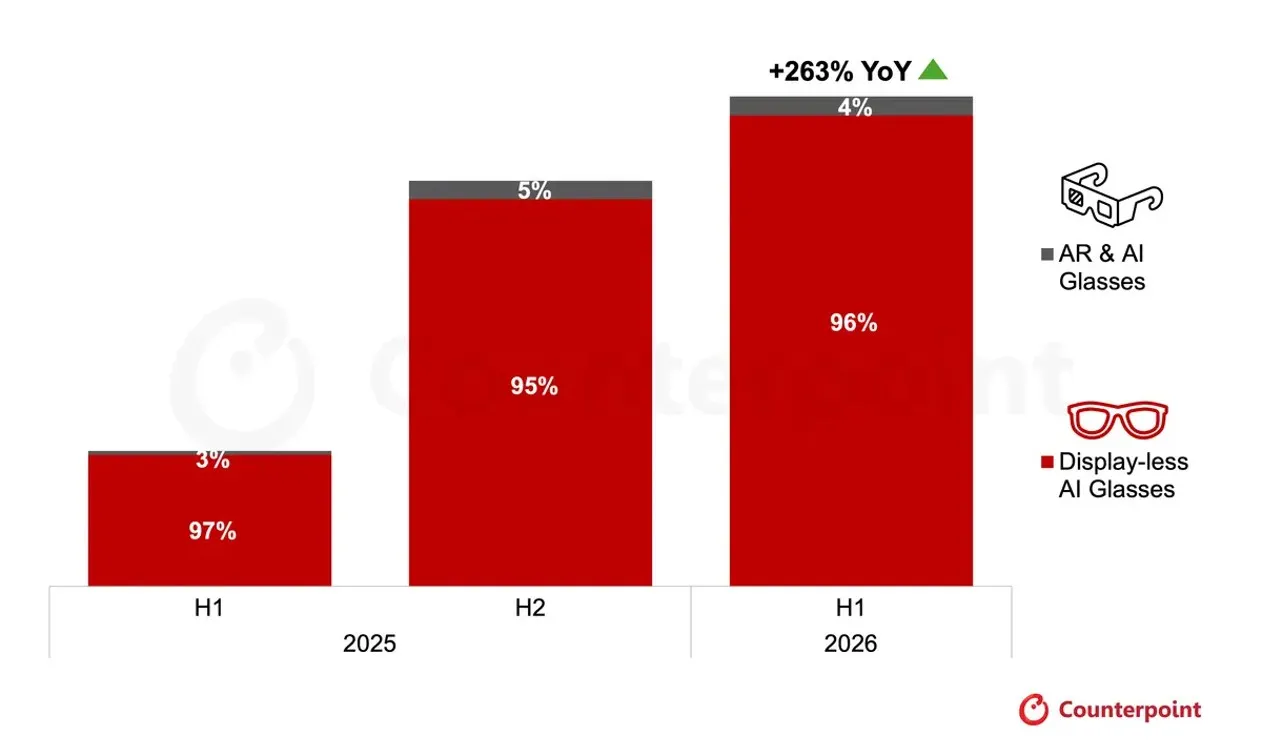
El mercado de las gafas inteligentes ha dejado de comportarse como una curiosidad de feria. Los envíos globales de gafas de IA crecieron un 263 % interanual en el primer semestre de 2026, según el Intelligent Eyewear Market Tracker de Counterpoint Research, unos datos que recoge Android Authority. El crecimiento no lo protagonizan las gafas de realidad aumentada, sino los modelos sin pantalla, y dentro de ese segmento hay un nombre que se lleva casi todo el pastel: Meta.
El negocio real está en las gafas inteligentes sin pantalla
De todos los envíos de gafas de IA del semestre, el 96 % correspondió a modelos sin pantalla, la categoría más barata y madura, en la que encajan productos como las Ray-Ban Meta AI Glasses. Ese subsegmento creció un 258 % interanual y un 22 % respecto al segundo semestre de 2025.
La concentración es el dato que más llama la atención: Meta acaparó el 94 % de los envíos de gafas de IA sin pantalla en el primer semestre de 2026. Sus propios volúmenes subieron un 260 % interanual, impulsados por las nuevas variantes de Ray-Ban, la expansión a más países, las promociones en tienda y la llegada de modelos de marca Meta más económicos.
Que un solo fabricante controle más de nueve de cada diez unidades de la categoría principal no es una anécdota: marca el ritmo de precios, de formatos y de funciones que verá el resto del mercado.
Las gafas con pantalla AR crecen aún más rápido, pero desde muy abajo
El segmento con pantalla real sigue siendo una porción mínima del total, aunque avanza a un ritmo superior. Counterpoint cifra en un 449 % interanual el aumento de los envíos de gafas con pantalla AR, eso sí, partiendo de una base muy pequeña.
Aquí el liderazgo cambia de manos: Rokid encabeza la categoría con una cuota del 41 %, por delante de Meta, que se queda en el 37 %. China concentró el 45 % de los envíos, un adelanto que Counterpoint atribuye en parte a una cadena de suministro de componentes más asentada.
Costes y privacidad: los dos frenos que vigila el sector
El informe señala dos vientos de cara para los próximos meses. El primero es el encarecimiento de los componentes, un problema que arrastra buena parte de la industria tecnológica. El segundo es la creciente preocupación pública por las cámaras y la privacidad, un asunto que se ha avivado a medida que las gafas se han vuelto más populares; el episodio del indicador de grabación de Meta, con un resquicio que permitía tapar el LED una vez iniciada la grabación, es un ejemplo.
Pese a ello, Counterpoint no espera que estos factores descarrilen el crecimiento. La firma anticipa la llegada de nuevos formatos pensados para esquivar el problema de la cámara, entre ellos gafas de audio con IA sin cámara. De hecho, un informe de la semana pasada apunta a que Meta estudia un modelo basado en micrófonos e IA en lugar de en una cámara.
Qué cambia para el lector hispanohablante
Para quien piense en comprar sus primeras gafas inteligentes, el panorama deja dos lecturas. Los modelos sin pantalla son hoy la opción madura y accesible, pero también un mercado casi monopólico en el que Meta decide el ritmo. Quien busque una pantalla AR tendrá que mirar a fabricantes como Rokid, asumiendo precios más altos y un ecosistema menos rodado.
La otra lectura es que los frenos del sector —costes de componentes y recelo hacia las cámaras— pueden trasladarse al bolsillo del usuario en forma de precios menos agresivos y modelos distintos. Si Counterpoint acierta, las próximas gafas mayoritarias podrían prescindir de la cámara para sortear la polémica.
El movimiento no es exclusivo de las gafas: el resto del segmento wearable sigue renovándose a buen ritmo. Sin ir más lejos, esta misma semana OPPO desvela su Watch S2 con ColorOS Watch 17, una muestra de que la batalla por la muñeca y la cara continúa.